لماذا يستمر الإقبال على الذهب رغم غياب العائد وموجة الهبوط؟
محمود يوسف ومحمد أفزاز 7 نوفمبر 2026
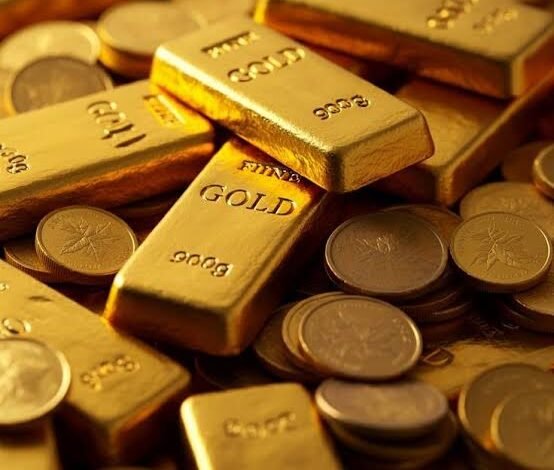
تراجع سعر الذهب عن ذروته القياسية بينما واصلت البنوك المركزية شراءه للتحوط وتنويع احتياطياتها النقدية.
ارتفعت مشتريات البنوك المركزية من الذهب بنسبة 42% في الربع الثالث لتصل إلى 321 طناً.
خسر الذهب أكثر من ربع قيمته مقارنة بذروته المسجلة مطلع العام، لكنه لم يفقد جاذبيته لدى البنوك المركزية وبعض المدخرين، فالمعدن الذي لا يدر فائدة ولا يوزع أرباحا، وتترتب على حيازته تكاليف، ما زال يستقطب أموالا تبحث عن حماية من تقلب العملات ومخاطر الديون والاضطراب السياسي.
وتظهر بيانات مجلس الذهب العالمي للربع الثالث، الصادرة الثلاثاء الماضي، ارتفاع صافي مشتريات البنوك المركزية والمؤسسات الرسمية إلى نحو 321 طنا، بزيادة 42% على أساس سنوي، لترتفع مشترياتها في الأشهر التسعة الأولى من 2026 إلى 675 طنا، بزيادة 6% عن الفترة نفسها من العام الماضي.
وأنهى الذهب تعاملات الأسبوع الماضي في المعاملات الفورية عند 4070.31 دولارا للأوقية، مرتفعا نحو 5% مقارنة بإغلاق الأسبوع السابق عليه، بينما استقرت تسوية العقود الأمريكية الآجلة تسليم ديسمبر/كانون الأول عند 4074.9 دولارا للأوقية، لكن الأسعار تبقى دون ذروتها المسجلة في يناير/كانون الثاني الماضي عند 5594.82 دولارا.
غير أن استمرار الشراء لا يعني إقبال الجميع بالوتيرة نفسها؛ فقد تراجع الطلب العالمي على السبائك والعملات الذهبية في الربع الثالث، بينما زادت مشتريات البنوك المركزية وعادت التدفقات إلى الصناديق المتداولة المدعومة بالمعدن.
ويقول مدير الاستشارات المالية في شركة قطر للأوراق المالية محمد الكجك للجزيرة نت إن الدافع الأساسي للاحتفاظ بالذهب هو حفظ القيمة والتحوط، وإن الحروب وتقلب الدولار يساعدان في تفسير الاهتمام به، حتى عندما تتراجع أسعاره في الأجل القصير.
حفظ القيمة مقابل غياب الفائدة
ينظر مدير الاستثمار في شركة أفينتيكوم لإدارة رأس المال طلال السمهوري إلى الذهب بوصفه مكونا في محفظة متنوعة، ويقول للجزيرة نت إنه ينصح عملاءه بتخصيص نحو 5% إلى 10% من القيمة السوقية لمحافظهم له، إلى جانب أصول مثل الأسهم والعقارات والسندات أو الصكوك والودائع.
ويفضل السمهوري، عند اختيار الذهب المادي، السبائك والعملات الذهبية الصغيرة على المصوغات، لكنه لا يؤيد البيع والشراء المتكرر مع كل حركة سعرية؛ إذ يصعب، في رأيه، توقع اتجاه المعدن على المدى القصير، بينما يرجح ارتفاع قيمته على المدى الطويل، مع مرور فترات هبوط وصعود.
ولا يلغي غياب الفائدة احتمال تحقيق ربح من ارتفاع السعر، لكنه يجعل حصيلة الاستثمار مرتبطة بسعر البيع مقارنة بالشراء، بعد احتساب التكاليف. ويشدد السمهوري على أن اقتناء الذهب المادي وحفظه وحمايته، فضلا عن فروق أسعار الشراء والبيع، أعباء ينبغي أن تدخل في حساب المستثمر.
ويربط السمهوري جاذبية الذهب بالمخاوف من تآكل القوة الشرائية للنقود مع الزمن، وإمكان استخدامه في الأزمات. فقد يقبل المدخر غياب الدخل الدوري مقابل امتلاك أصل يحتفظ به لسنوات، مع تحمله خطر انخفاض سعره خلال تلك المدة.
ويشير الكجك، من جانبه، إلى أن ملاحقة ارتفاعات الأسعار ثم البيع عند انخفاضها قد تدفع المستثمر إلى التصرف بعكس هدف الادخار والتحوط، ويدعو إلى النظر إلى الشراء ضمن خطة ممتدة، بدلا من ربط القرار بكل تقلب قصير.
لماذا تشتري البنوك المركزية؟
بالنسبة للبنوك المركزية، يرتبط القرار بإدارة احتياطيات الدولة وتوزيع مخاطرها. ويقول السمهوري إن تنويع الاحتياطيات وتقليل تركزها في الدولار من دوافع شراء الذهب، بينما يشير الكجك إلى أن هذا التحول يجري ضمن مسعى لتوزيع الحيازات بين أصول وعملات مختلفة.
تابع تطورات هذا الموضوع
متابعةاقتصاد
ويضيف تحليل منشور لدى غولدمان ساكس بعدا آخر؛ إذ يربط تسارع الشراء منذ 2022 بتجميد أصول البنك المركزي الروسي بعد غزو أوكرانيا، وما أثاره ذلك من اهتمام باحتياطيات أقل تعرضا لخطر التجميد. ويصف البنك تنويع الاحتياطيات بالذهب بأنه اتجاه يمتد لسنوات للتحوط من المخاطر الجيوسياسية والمالية.
ويؤكد مجلس الذهب العالمي أن تسارع المشتريات في الربعين الثاني والثالث تزامن مع تراجع متوسط السعر مقارنة بالربع الأول وانخفاض تقلباته، لكنه يرى أن التنويع وإدارة المخاطر ظلا المحرك الأساسي للطلب، لأن الأسعار بقيت مرتفعة تاريخيا رغم انخفاضها عن القمة.
وتصدرت الصين المشتريات المعلنة في الربع الثالث بإضافة نحو 63 طنا، تلتها بولندا بنحو 40 طنا، في حين انخفضت الحيازات الروسية 19 طنا، وفق بيانات المجلس، الأمر الذي يوضح أن البنوك المركزية لا تتخذ موقفا واحدا من المعدن، حتى مع استمرار صافي الطلب العالمي عليه.
وتظل معرفة المشترين غير مكتملة؛ فصافي الشراء المعلن بلغ نحو 120 طنا، مقابل تقدير إجمالي يبلغ 321 طنا. ويرجع الفرق إلى نشاط غير معلن أو لم يظهر بعد في الإحصاءات الرسمية، يقدره المجلس بنحو 63% من طلب القطاع خلال الربع، ولا يصح نسبته كله إلى دولة بعينها.
الأفراد بين الادخار وانتظار الاتجاه
تختلف الصورة لدى الأفراد؛ إذ انخفض الطلب على السبائك والعملات 19% على أساس سنوي إلى نحو 268 طنا في الربع الثالث، مع انتظار المستثمرين اتجاها أوضح للأسعار وتوقعاتهم ببقاء الفائدة الأمريكية مرتفعة، ومع ذلك، بلغ مجموع مشتريات الأشهر التسعة الأولى 1053 طنا، وهو الأعلى لهذه الفترة منذ 2013، بحسب التقرير.
وكانت الصين ومصر استثناءين بارزين من التراجع، فقد زاد الطلب الصيني على السبائك والعملات 7% إلى 78.9 طنا في الربع الثالث، وشجع انخفاض الأسعار في سبتمبر/أيلول بعض المشترين على اقتناص ما اعتبروه فرصا، وفي مصر، ارتفع الطلب 5% إلى نحو 5.9 أطنان، مع تعزيز ضعف الجنيه جاذبية الذهب بوصفه وسيلة للادخار.
في المقابل، قد تدفع الأزمة نفسها إلى البيع؛ إذ أشار المجلس إلى أن الحرب في إيران دفعت بعض حائزي السبائك والعملات إلى تسييلها لتغطية تكاليف المعيشة والانتقال. فالذهب قد يكون مدخرات للطوارئ، وحين تقع الطوارئ يستخدمه أصحابه لتدبير السيولة.
الفائدة تضغط والمخاوف تدعم
لم يمنع تراجع شراء السبائك عودة الأموال إلى الصناديق المتداولة المدعومة بالذهب المادي؛ فقد أضافت نحو 211 طنا في الربع الثالث، بعد خروج أموال في الربع الثاني، وارتفعت حيازاتها إلى مستوى قياسي يبلغ 4256 طنا، مع تدفقات مالية فصلية قياسية بقيمة 31 مليار دولار.
وحسب المجلس، دعمت المخاوف من استدامة المالية العامة والتضخم هذا الإقبال، حتى مع ارتفاع عوائد السندات وقوة الدولار خلال الربع، فالمستثمر يقارن بين عائد يحصل عليه من السند أو الوديعة، وبين الحماية التي يتوقعها من امتلاك الذهب إذا تزايدت مخاوفه بشأن الديون والعملات.
صناديق الاستثمار المتداولة المدعومة بالذهب المادي أضافت نحو 211 طنا إلى حيازاتها خلال الربع الثالث، رغم تراجع مشتريات السبائك
صناديق الاستثمار المتداولة المدعومة بالذهب المادي أضافت نحو 211 طنا إلى حيازاتها خلال الربع الثالث، رغم تراجع مشتريات السبائك (رويترز)
ونقلت رويترز عن الخبير لدى كابيتال إيكونوميكس حماد حسين قوله إن المخاوف بشأن المالية العامة تدعم الذهب، لكن استمرار تشدد الفدرالي بسبب التضخم قد يحد من مكاسبه. وحذر كذلك من أن استمرار ضعف أسهم التكنولوجيا قد يضغط على المعدن، في ظل ازدياد ارتباط حركته بالأسهم.
كما رصد مجلس الذهب العالمي خروج أموال من صناديق الذهب في أمريكا الشمالية خلال أكتوبر/تشرين الأول، مرجحا أن بيع أسهم التكنولوجيا دفع بعض المستثمرين إلى جمع السيولة من حيازاتهم الذهبية. وبذلك قد يتعرض الذهب للبيع أثناء اضطراب الأسواق، رغم الاحتفاظ به أصلا للتحوط من المخاطر.
توقعات البنوك في 2027
تعكس التوقعات المنشورة لدى البنوك اختلاف تقديراتها لمسار الفائدة والدولار وقوة الطلب، لكنها تتضمن رهانات على تعافي الذهب خلال العام المقبل، مع استمرار مخاطر التقلب.
وتوقع مكتب الاستثمار لدى بنك يو بي إس، في تحليل نشره الشهر الماضي، صعود الذهب نحو 5400 دولار للأوقية بحلول سبتمبر/أيلول 2027، بدعم من مشتريات البنوك المركزية وتنويع الاحتياطيات وارتفاع الديون الحكومية وعدم اليقين الجيوسياسي.
ويرى البنك أن ارتفاع العوائد الحقيقية وقوة الدولار قد يبقيان الأسعار عرضة للتقلب في الأجل القصير، لكنهما لا يلغيان الدور الذي يؤديه الذهب في تنويع المحافظ والتحوط من المخاطر.
أما بنك آي إن جي، فتشير توقعاته المحدثة الشهر الماضي إلى مسار أكثر تحفظا، يرتفع فيه متوسط سعر الأوقية من 4200 دولار في الربع الأول من 2027 إلى 4300 دولار في الربع الثاني، ثم 4450 دولارا في الثالث و4550 دولارا في الرابع، بمتوسط سنوي يبلغ 4375 دولارا.
وتختلف طبيعة هذه التقديرات؛ فمتوسط سنة كاملة لا يعادل سعرا مستهدفا لشهر بعينه. كما أنها لا تعني عودة مؤكدة إلى القمة، إذ يظل حتى هدف “يو بي إس” دون الذروة المسجلة في يناير/كانون الثاني.
ويحذر مجلس الذهب العالمي من اعتبار مشتريات البنوك المركزية أرضية سعرية مضمونة، رغم إمكان إسهامها في دعم السوق. أما السمهوري، فيستحضر في وصف وظيفة الذهب عبارة “القرش الأبيض” الذي يدخره صاحبه لوقت الحاجة؛ وهي وظيفة تقبل الانتظار والتقلب، ولا تقوم على توقع ربح من كل هبوط أو صعود.
المصدر: الجزيرة